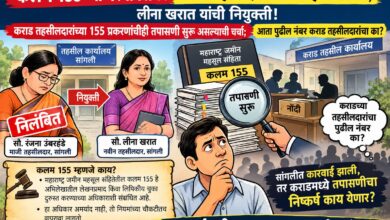

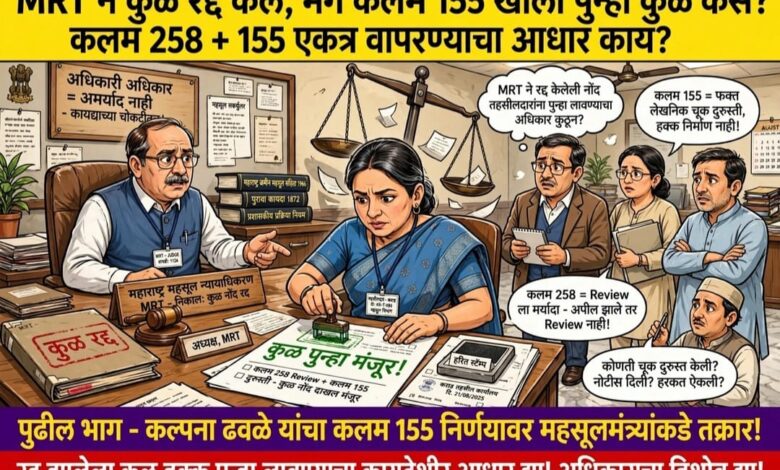
कराड : महाराष्ट्र महसूल न्यायाधिकरण अर्थात MRTने रद्द केलेली कुळाची नोंद कराड तहसीलदार कल्पना ढवळे यांनी पुन्हा लावल्याचे निकालपत्रातून समोर येत असून, या निर्णयाने महसूल कायद्याच्या अधिकारमर्यादेवरच गंभीर प्रश्नचिन्ह उभे केले आहे. तहसीलदारांनी दिलेल्या निकालपत्रात महाराष्ट्र जमीन महसूल संहिता, १९६६च्या कलम २५८चा आधार घेतला असून त्याच आदेशात कलम १५५नुसार प्राप्त अधिकाराचा उल्लेख करून कुळ म्हणून नोंद दाखल करण्यास मंजुरी दिली आहे. मात्र MRTच्या निर्णयाने कुळाची नोंद रद्द झालेली असताना तीच नोंद पुन्हा लावण्याचा अधिकार तहसीलदारांना नेमका कुठून मिळाला? MRTच्या निर्णयानंतर कलम १५५ आणि कलम २५८ या दोन स्वतंत्र तरतुदींच्या आधारे रद्द झालेली कुळ नोंद पुन्हा जिवंत करण्याची कायदेशीर तरतूद नेमकी कोणती? हा आता केवळ महसूल नोंदीचा प्रश्न राहिलेला नसून तहसीलदारांच्या अधिकारक्षेत्राचा थेट प्रश्न बनला आहे.
कलम १५५ — चूक दुरुस्तीचे अधिकार, की रद्द झालेला कुळ हक्क पुन्हा निर्माण करण्याचा अधिकार? महाराष्ट्र जमीन महसूल संहिता, १९६६च्या कलम १५५मध्ये हक्क अभिलेख किंवा संबंधित नोंदवहीमध्ये झालेल्या लेखनिक चुका किंवा पक्षकारांनी मान्य केलेल्या चुका दुरुस्त करण्याची तरतूद आहे. महसूल अधिकाऱ्याला तपासणीदरम्यान अशी चूक आढळल्यास संबंधित पक्षांना नोटीस देणे आणि त्यांच्या हरकतींचा अंतिम निपटारा करणे आवश्यक आहे. त्यामुळे या प्रकरणात मूलभूत प्रश्न असा आहे की, MRTने रद्द केलेली कुळ नोंद तहसीलदारांनी कोणती “लेखनिक चूक” म्हणून पुन्हा लावली? त्या नोंदीत नेमकी कोणती चूक होती? MRTने कुळ नोंद रद्द करण्याचा निर्णय दिलेला असताना कलम १५५च्या आधारे रद्द झालेला हक्क पुन्हा नोंदविण्याचा अधिकार कलम १५५मध्ये नेमका कुठे आहे? कारण कलम १५५चा केंद्रबिंदू अभिलेखातील चूक दुरुस्ती हा आहे; मूलभूत हक्काचा नव्याने निर्णय देणे हा त्याचा स्पष्ट विषय नाही.
कलम २५८ — पुनर्विलोकनाचा अधिकार, पण अमर्याद अधिकार नाही! कलम २५८नुसार महसूल अधिकारी स्वतःचा किंवा आपल्या पूर्वसुरीचा आदेश ठरावीक कायदेशीर कारणांवर Review करू शकतो. त्यासाठी नवीन व महत्त्वाचा पुरावा, अभिलेखावर स्पष्ट दिसणारी चूक किंवा अन्य पुरेसे कारण असणे आवश्यक आहे. संबंधित पक्षांना नोटीस देऊन त्यांचे म्हणणे ऐकून घेणेही बंधनकारक आहे. त्याहून महत्त्वाचे म्हणजे एखाद्या आदेशाविरुद्ध अपील झालेले असेल किंवा Revisionची कार्यवाही सुरू असेल तर ती प्रलंबित असताना त्या आदेशाचा Review करता येत नाही. तसेच अपील किंवा Revisionमध्ये एखादा आदेश हाताळला गेला असेल तर त्या अपीलीय किंवा पुनरीक्षण प्राधिकरणाच्या अधीन असलेल्या महसूल अधिकाऱ्याला तो आदेश पुन्हा Review करता येत नाही; आणि Reviewमध्ये झालेल्या आदेशाचा पुन्हा Review करण्यासही कायद्यात स्पष्ट मनाई आहे. त्यामुळे MRTच्या निर्णयानंतर तहसीलदारांनी कलम २५८चा आधार घेतला असेल, तर नेमका कोणता आदेश Review केला आणि त्या आदेशाचा Review करण्याचा कायदेशीर अधिकार तहसीलदारांकडे होता का? हा प्रश्न सर्वप्रथम तपासला पाहिजे.
कलम १५५ वेगळे आणि कलम २५८ वेगळे; मग दोन्हींच्या आधारावर एकाच निकालातून कुळ नोंद कशी? या दोन्ही कलमांचा उल्लेख एकाच आदेशात असणे स्वतःपुरते निषिद्ध असल्याचे म्हणता येणार नाही; परंतु प्रत्येक कलमाचा वापर त्याच्या स्वतंत्र उद्देशासाठी आणि मर्यादेतच झाला पाहिजे. कलम २५८चा आधार घेतला असेल तर Reviewची वैधानिक कारणे स्पष्ट करावी लागतात. कलम १५५चा आधार घेतला असेल तर नेमकी कोणती अभिलेखीय किंवा लेखनिक चूक दुरुस्त केली, हे दाखवावे लागते. त्यामुळे “कलम २५८नुसार निकाल” आणि त्यानंतर “कलम १५५नुसार कुळ म्हणून नोंद करण्यास मंजुरी” एवढे लिहिणे पुरेसे आहे का? Reviewच्या माध्यमातून रद्द झालेली कुळ नोंद पुन्हा लावण्यासाठी कलम १५५चा वापर हा कायद्याने परवानगी दिलेला मार्ग आहे का? हा प्रश्न निकालपत्राच्या कारणमीमांसेतून स्पष्ट झाला पाहिजे. विशेषतः मुंबई उच्च न्यायालयाच्या निर्णयांमध्ये कलम २५८मधील Review अधिकार हा कायद्याने घातलेल्या मर्यादांच्या अधीन असल्याचे स्पष्ट केले आहे.
म्हणून आता या प्रकरणात “कुळ नोंद पुन्हा लावली की नाही?” एवढाच प्रश्न नाही; “ती नोंद पुन्हा लावण्याचा अधिकार नेमका कुठल्या कायद्याने दिला?” हा अधिक गंभीर प्रश्न आहे. MRTने कुळ नोंद रद्द केली असेल, तर त्या निर्णयानंतर तहसीलदारांच्या समोर कोणता नवीन कायदेशीर आधार आला? कलम २५८च्या Reviewसाठी आवश्यक असलेले कारण कोणते? कलम १५५मध्ये दुरुस्त करण्यात आलेली चूक नेमकी कोणती? संबंधित पक्षांना नोटीस देण्यात आली का? हरकतींचा निपटारा कसा करण्यात आला? आणि सर्वांत महत्त्वाचे म्हणजे MRTच्या निर्णयाने रद्द झालेली कुळ नोंद पुन्हा लावण्याचा अधिकार तहसीलदारांना कोणत्या तरतुदीने दिला? या प्रश्नांची स्पष्ट उत्तरे नोंदवहीत आणि निकालपत्रात असणे आवश्यक आहे. कारण महसूल अधिकाऱ्याला दिलेला अधिकार हा अमर्याद नसतो; तो कायद्याने आखलेल्या चौकटीतच वापरावा लागतो.
या गंभीर बाबींच्या पार्श्वभूमीवर लवकरच महाराष्ट्राच्या महसूलमंत्र्यांकडे याबाबत तक्रार दाखल करण्यात येणार आहे. तक्रारीमध्ये MRTचा निर्णय, कुळ नोंद रद्द होण्याची पार्श्वभूमी, त्यानंतर कराड तहसीलदारांनी दिलेले निकालपत्र, कलम १५५चा वापर, कलम २५८चा वापर आणि रद्द झालेली कुळ नोंद पुन्हा लावण्याचा कायदेशीर आधार या सर्व बाबींची स्वतंत्र छाननी करण्याची मागणी करण्यात येणार आहे. आता महसूल प्रशासनाने स्पष्ट करावे—MRTचा निर्णय असताना तहसीलदारांनी कोणत्या अधिकाराने कुळ नोंद पुन्हा लावली? कलम १५५ने कोणती चूक दुरुस्त केली? कलम २५८मध्ये कोणते वैधानिक कारण लागू केले? आणि दोन्ही कलमांचा आधार घेऊन रद्द झालेला कुळ हक्क पुन्हा नोंदविण्याचा कायदेशीर मार्ग नेमका कुठे आहे? या प्रश्नांची समाधानकारक उत्तरे मिळाली नाहीत, तर या निकालपत्राच्या अधिकारक्षेत्राची आणि कायदेशीर वैधतेची उच्चस्तरीय तपासणी होणे अपरिहार्य ठरणार आहे. महसूल कायदा हा अधिकाऱ्याच्या सोयीने नव्हे, तर कायद्याने आखलेल्या अधिकारांच्या चौकटीत चालतो; त्यामुळे त्या चौकटीत हा निर्णय नेमका कुठे बसतो, याचा हिशेब आता द्यावाच लागणार आहे.
पुढील भागात – कराड तहसीलदार कल्पना ढवळे यांनी कलम 155 च्या अनुषंगाने दिलेल्या निर्णयावरती लवकरच तक्रार दाखल होणार